Data-base editorial: revisão realizada em 19 de agosto de 2026. Este artigo usa conceitos do Value Investing como analogia educativa para organizar finanças pessoais. A analogia não substitui um orçamento real nem constitui recomendação personalizada.
Uma família pode observar sua vida financeira como uma organização: há receitas, despesas, dívidas, reservas e objetivos. A comparação é útil porque incentiva o acompanhamento do fluxo de caixa e a análise do custo das decisões. Porém, uma casa não é uma empresa, e bem-estar financeiro não pode ser medido apenas por lucro ou crescimento patrimonial.
1. Mapeie o fluxo de caixa
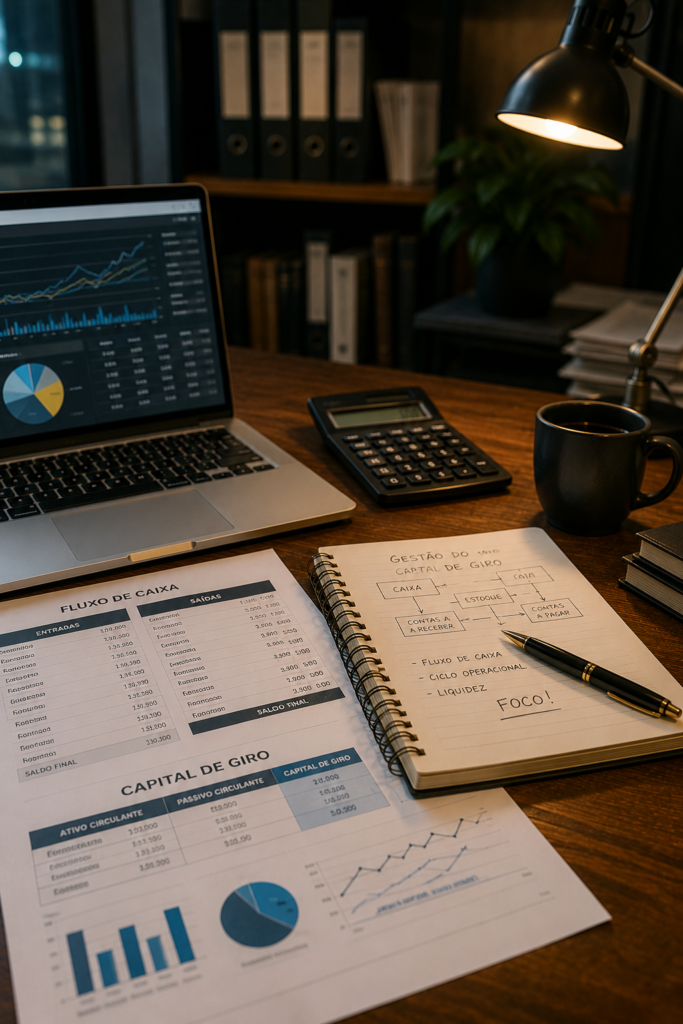
Comece registrando entradas e saídas de dinheiro. Separe receitas recorrentes de recebimentos eventuais e diferencie despesas essenciais, compromissos financeiros, gastos flexíveis e objetivos. O Caderno de Educação Financeira do Banco Central apresenta o orçamento como ferramenta para compreender receitas e despesas, definir prioridades e planejar.
| Bloco | Exemplos | Pergunta |
|---|---|---|
| Receitas | Salário, honorários, aposentadoria e rendimentos variáveis. | O que é recorrente e o que não deve ser tratado como garantido? |
| Essenciais | Moradia, alimentação, transporte e saúde. | O custo é compatível com a renda e com as necessidades da família? |
| Compromissos | Parcelas, juros, impostos, seguros e tarifas. | Qual é o custo total e qual será o impacto nos próximos meses? |
| Objetivos | Reserva, educação, projetos e aposentadoria. | Qual é o prazo e quanta liquidez será necessária? |
2. Procure os vazamentos, sem transformar tudo em privação
Assinaturas pouco usadas, tarifas, juros por atraso e compras recorrentes podem parecer pequenos isoladamente. O importante é medir frequência, custo anual e utilidade, sem assumir que toda despesa não essencial é desperdício. O melhor orçamento é aquele que preserva necessidades, prioridades e uma margem de escolha.
Uma forma simples de testar uma despesa é perguntar: qual benefício ela oferece, com que frequência é usada e existe uma alternativa de menor custo? A resposta deve orientar a decisão, não uma regra fixa de corte.
3. Use custo de oportunidade com cuidado
Custo de oportunidade é o benefício que deixa de ser obtido quando um recurso é usado em uma alternativa. Gastar hoje pode reduzir a capacidade de formar reserva ou realizar um projeto amanhã; poupar demais também pode reduzir bem-estar presente. A análise precisa considerar prazo, prioridade, risco e realidade familiar.
4. Negocie e reveja compromissos
Contratos de telefone, internet, seguros, tarifas e financiamentos podem ser reavaliados quando mudam as condições ou as necessidades. Antes de trocar um contrato, verifique multa, custo total, cobertura e prazo. Uma parcela menor não significa necessariamente uma dívida mais barata se o prazo ou os encargos aumentarem.
5. Construa margem para imprevistos
Uma reserva para emergências tem a função de reduzir a necessidade de crédito quando surge uma despesa inesperada ou uma queda de renda. O valor necessário varia conforme estabilidade profissional, dependentes, despesas e seguros. O processo deve ser gradual e compatível com o orçamento, sem prometer uma meta universal.
6. Invista depois de entender a necessidade do dinheiro
Investimentos devem ser avaliados conforme objetivo, prazo, liquidez, custos e risco de perda. Não faz sentido buscar um retorno maior com um recurso que poderá ser usado em breve ou que não suporta oscilação. O Banco Central também relaciona planejamento, poupança, investimento e prevenção de riscos como partes da educação financeira.
Checklist mensal
- Compare receitas previstas e realizadas.
- Identifique mudanças em despesas e dívidas.
- Verifique se as contas futuras estão cobertas.
- Reavalie assinaturas, tarifas e compras recorrentes.
- Atualize objetivos e reserva conforme a realidade.
- Registre decisões e aprendizados para o próximo ciclo.
Fontes e leitura complementar
Consulte o Banco Central — Cidadania Financeira e o Caderno de Educação Financeira para conceitos de orçamento, crédito, poupança e prevenção de riscos.
Este artigo é educativo e informativo. Não constitui consultoria financeira, indicação de investimento ou orientação individual de consumo. A organização financeira deve considerar renda, responsabilidades, objetivos e riscos de cada família.